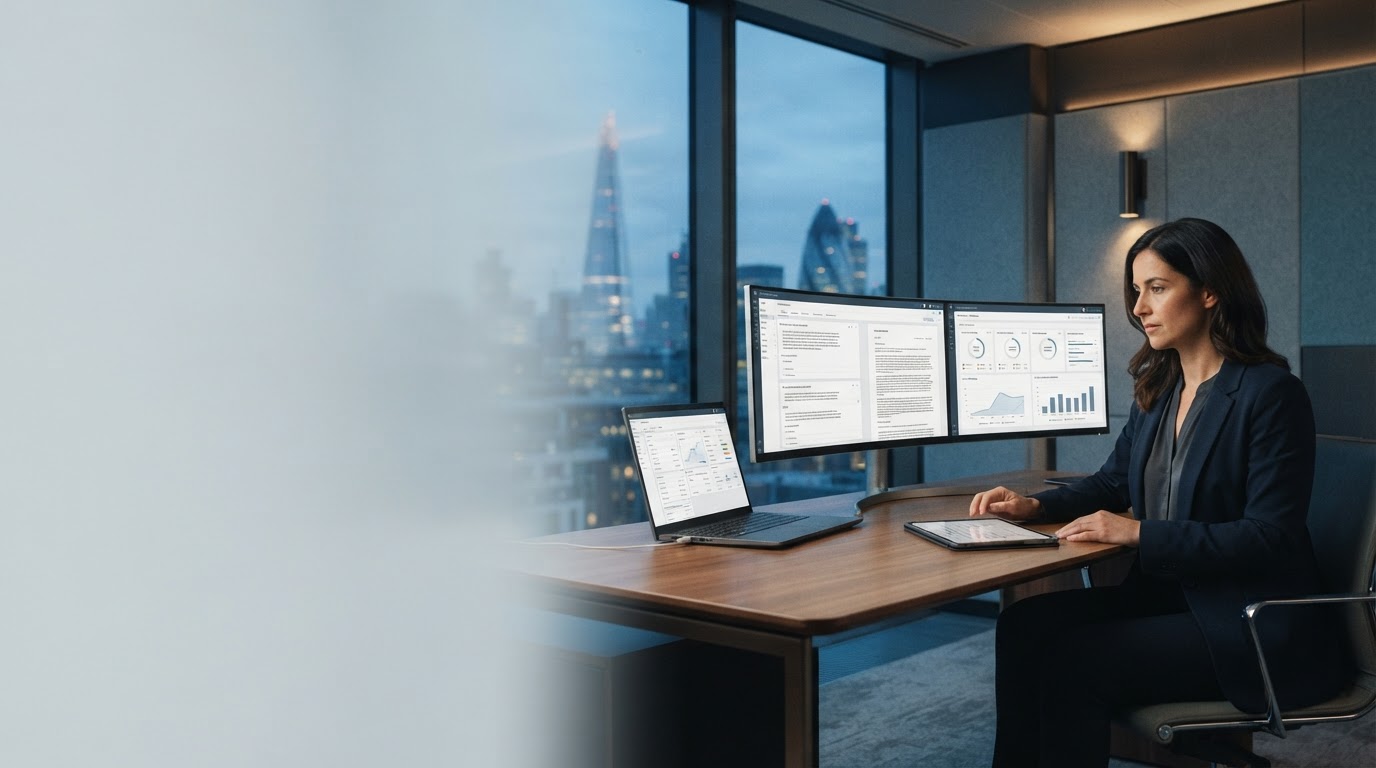
Interface do painel de nova avaliação exibindo métricas de desempenho do portfólio ajustadas ao risco

Inteligência de dados baseada em IA

Clareza através da complexidade, relatada todos os dias

O Retrial processa grandes volumes de dados de mercado continuamente e os converte em métricas de desempenho ajustadas ao risco, para que as decisões sejam baseadas em evidências e não em sentimentos.

O painel apresenta rebaixamento, retornos ajustados à volatilidade e intervalos de confiança do modelo, atualizados em um ciclo diário, em vez de ruído em tempo real.
Os mercados agora geram mais dados do que qualquer analista pode razoavelmente interpretar

  • Ruído estatístico. A ação dos preços em milhares de ativos produz sinais que parecem significativos, mas que têm pouco valor preditivo, uma vez isolados.
  • Atraso preditivo. No momento em que uma tendência se torna visível para um observador humano, muitas vezes uma parte significativa da oportunidade já passou.
  • Tomada de decisão emocional. Os mercados voláteis recompensam a paciência, mas a monitorização manual tende a encorajar escolhas reativas e de curto prazo.
Volume de dados brutos
Sinal utilizável
Visão acionável

Três funções trabalham juntas e cada uma é treinada novamente conforme as condições mudam

Nenhum modelo único é tratado como final. O Retrial reexamina continuamente sua própria saída em relação a novos dados, que é onde a plataforma leva seu nome.

01 — Análise em tempo real

Análise contínua de dados

Os dados do mercado, da rede e da carteira de pedidos são ingeridos e normalizados continuamente, permitindo que o sistema detecte mudanças estruturais em vez de movimentos isolados de preços.

02 — Modelagem preditiva

Reconhecimento de padrões em escala

Os modelos são treinados para identificar correlações multivariáveis entre ativos e prazos que são difíceis de serem rastreadas manualmente por um analista humano.

03 — Mitigação de riscos

Controles determinísticos de risco

O dimensionamento de posições e os limites de exposição seguem regras fixas e documentadas, de modo que a gestão de risco não depende de julgamento discricionário durante períodos de estresse.

Processo de relatório diário de novo teste mostrando verificação de dados e preparação de auditoria

A cada 24 horas, você recebe um relato de desempenho pronto para auditoria

Os relatórios não são gerados mediante solicitação ou ajustados retrospectivamente. Cada ciclo produz um registro fixo de posições, retornos e exposição ao risco no ponto em que foi capturado.

  • Um relatório diário é emitido cobrindo retornos brutos e líquidos, saques e exposição atual por categoria de ativo.
  • Os cálculos subjacentes são registrados, para que os números possam ser reconciliados com os dados brutos, se necessário.
  • As estruturas de taxas e a lógica de decisão são divulgadas na documentação; não há comportamento de modelo não divulgado.

O mesmo mecanismo suporta diferentes abordagens de investimento

Diversificação de portfólio

Reduzindo o risco de concentração em ativos correlacionados

O novo julgamento monitoriza a correlação entre as participações à medida que esta muda ao longo do tempo, sinalizando quando uma carteira que parece diversificada está, na prática, exposta a um único factor de risco subjacente.

Correlação média entre ativos0,41
Pontuação de diversificação eficaz6,8/10
Eventos de concentração sinalizados (30d)3
Limite de gatilho de rebalanceamento±5,0%
Ações de reequilíbrio (30d)7
Rebaixamento realizado vs. benchmark-2,3%

Rebalanceamento automatizado

Manter a alocação de metas durante a volatilidade

Quando as exposições ultrapassam os limites predefinidos, o sistema é reequilibrado de acordo com regras fixas, o que limita o levantamento durante períodos de movimento repentino do mercado sem exigir intervenção manual.

Backtesting histórico

Validando o comportamento da estratégia antes da implantação ao vivo

A lógica do modelo é testada em relação a ciclos históricos de mercado, incluindo períodos anteriores de alta volatilidade, para que as características de desempenho sejam compreendidas antes da alocação de capital.

Janela de backtestmulticiclo
Pior rebaixamento observado-18,4%
Período de recuperação (mediana)41 dias

Respostas diretas a perguntas técnicas comuns

Como é tratada a segurança de contas e dados?

Os dados em trânsito e em repouso são criptografados usando protocolos padrão do setor. As chaves API usadas para conexões de exchange são armazenadas com permissões restritas e somente leitura onde quer que a exchange suporte isso, e o acesso de retirada nunca é solicitado.

De onde vêm os dados de mercado subjacentes?

Os dados são obtidos por meio de integrações diretas de API com bolsas estabelecidas e provedores de dados de mercado. Cada feed é validado em pelo menos uma fonte secundária antes de ser usado nos cálculos do modelo, reduzindo o risco de depender de um único ponto de falha.

O processo de tomada de decisão da IA ​​é uma caixa preta?

Os protocolos de gestão de risco são determinísticos e documentados: os limites de posição, os limites de exposição e os gatilhos de reequilíbrio seguem regras fixas em vez de uma lógica discricionária opaca. Os componentes preditivos são retreinados de forma programada e os critérios para retreinamento são registrados em seus relatórios diários.

Revise a plataforma antes de comprometer capital

Solicite acesso para ver relatórios diários ao vivo e backtesting histórico para um exemplo de configuração de portfólio.

Solicite acesso à plataforma

Nenhum detalhe de pagamento é necessário para solicitar acesso. Você receberá um exemplo de relatório diário dentro do período de avaliação.