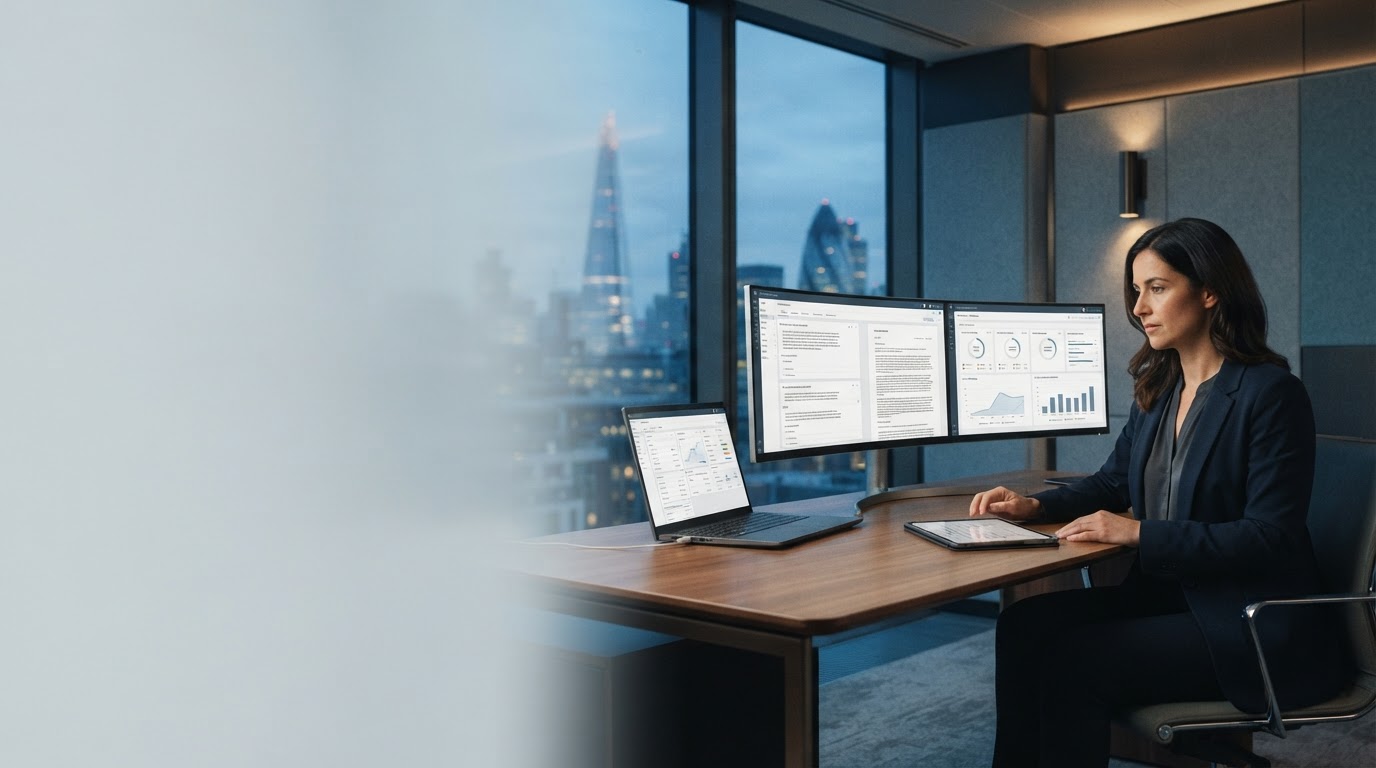
Interfaz de panel de control que muestra métricas de rendimiento de la cartera ajustadas al riesgo

Inteligencia de datos impulsada por IA

Claridad a través de la complejidad, reportada todos los días

Retrial procesa grandes volúmenes de datos de mercado de forma continua y los convierte en métricas de rendimiento ajustadas al riesgo, de modo que las decisiones se basan en evidencia y no en sentimientos.

El tablero muestra la reducción, los rendimientos ajustados por la volatilidad y los intervalos de confianza del modelo, actualizados en un ciclo diario en lugar de ruido en tiempo real.
Los mercados generan ahora más datos de los que cualquier analista puede interpretar razonablemente.

  • Ruido estadístico. La acción del precio en miles de activos produce señales que parecen significativas pero que tienen poco valor predictivo una vez aisladas.
  • Retraso predictivo. Cuando una tendencia es visible para un observador humano, a menudo una parte significativa de la oportunidad ya ha pasado.
  • Toma de decisiones emocionales. Los mercados volátiles recompensan la paciencia, pero el seguimiento manual tiende a fomentar decisiones reactivas a corto plazo.
Volumen de datos sin procesar
Señal utilizable
Información procesable

Tres funciones trabajan juntas y cada una se reentrena a medida que cambian las condiciones.

Ningún modelo se considera definitivo. Retrial reexamina continuamente su propia producción comparándola con nuevos datos, de ahí el nombre de la plataforma.

01 — Análisis en tiempo real

Análisis continuo de datos

Los datos del mercado, en cadena y de la cartera de pedidos se incorporan y normalizan continuamente, lo que permite que el sistema detecte cambios estructurales en lugar de movimientos de precios aislados.

02 — Modelado predictivo

Reconocimiento de patrones a escala

Los modelos están capacitados para identificar correlaciones de múltiples variables entre activos y períodos de tiempo que son difíciles de rastrear manualmente para un analista humano.

03 — Mitigación de riesgos

Controles de riesgo deterministas

El tamaño de las posiciones y los límites de exposición siguen reglas fijas y documentadas, por lo que la gestión de riesgos no depende del juicio discrecional durante períodos de tensión.

Proceso de informes diarios de nuevo ensayo que muestra la verificación de datos y la preparación de la auditoría.

Cada 24 horas, recibe una cuenta de desempeño lista para auditoría

Los informes no se generan a pedido ni se ajustan retrospectivamente. Cada ciclo produce un registro fijo de posiciones, rendimientos y exposición al riesgo en el momento en que fue capturado.

  • Se emite un informe diario que cubre los rendimientos brutos y netos, la reducción y la exposición actual por categoría de activos.
  • Los cálculos subyacentes se registran, por lo que las cifras se pueden conciliar con los datos sin procesar si es necesario.
  • Las estructuras de tarifas y la lógica de decisión se divulgan en la documentación; no hay ningún comportamiento modelo no revelado.

El mismo motor soporta diferentes enfoques de inversión

Diversificación de cartera

Reducir el riesgo de concentración entre activos correlacionados

El nuevo ensayo monitorea la correlación entre las tenencias a medida que cambia con el tiempo, señalando cuando una cartera que parece diversificada está en la práctica expuesta a un único factor de riesgo subyacente.

Correlación promedio entre activos0,41
Puntuación de diversificación efectiva6.8 / 10
Eventos de concentración marcados (30d)3
Umbral de activación de reequilibrio±5,0%
Acciones de reequilibrio (30d)7
Reducción realizada frente al punto de referencia-2,3%

Reequilibrio automatizado

Mantener la asignación objetivo durante la volatilidad

Cuando las exposiciones superan los umbrales preestablecidos, el sistema se reequilibra según reglas fijas, lo que limita la reducción durante períodos de movimientos repentinos del mercado sin requerir intervención manual.

Backtesting histórico

Validar el comportamiento de la estrategia antes de la implementación en vivo

La lógica del modelo se prueba con ciclos históricos del mercado, incluidos períodos anteriores de alta volatilidad, de modo que las características de desempeño se comprendan antes de asignar el capital.

Ventana de prueba retrospectivamulticiclo
Peor reducción observada-18,4%
Periodo de recuperación (mediana)41 dias

Respuestas directas a preguntas técnicas comunes

¿Cómo se maneja la seguridad de las cuentas y los datos?

Los datos en tránsito y en reposo se cifran mediante protocolos estándar de la industria. Las claves API utilizadas para las conexiones de intercambio se almacenan con permisos restringidos de solo lectura siempre que el intercambio lo admita, y nunca se solicita acceso a retiro.

¿De dónde provienen los datos del mercado subyacente?

Los datos se obtienen a través de integraciones API directas con intercambios establecidos y proveedores de datos de mercado. Cada fuente se valida con al menos una fuente secundaria antes de usarse en los cálculos del modelo, lo que reduce el riesgo de depender de un único punto de falla.

¿Es el proceso de toma de decisiones de la IA una caja negra?

Los protocolos de gestión de riesgos son deterministas y están documentados: los límites de posición, los topes de exposición y los desencadenantes de reequilibrio siguen reglas fijas en lugar de una lógica discrecional opaca. Los componentes predictivos se reentrenan de forma programada y los criterios para el reentrenamiento se registran en sus informes diarios.

Revise la plataforma antes de comprometer capital

Solicite acceso para ver informes diarios en vivo y pruebas históricas para una configuración de cartera de muestra.

Solicitar acceso a la plataforma

No se requieren detalles de pago para solicitar acceso. Recibirá un informe diario de muestra dentro del período de evaluación.